海關籲進口音響組合,應正確申報貨物稅,以免受罰

基隆關表示,115年1月1日修正施行的貨物稅條例將「電唱機」等家電自電器類課徵貨物稅項目中刪除。這對廣大音響迷與進口商是一大福音。然而,近期海關查驗實務中發現,不少民眾進口唱盤,因未能釐清來貨屬性,衍生來貨是否為貨物稅應稅貨物之爭議。爰請進口人釐清唱盤屬性並正確申報,以避免爭議,加速通關。

基隆關進一步說明,進口唱盤在未與其他音響組合下即可使用之音響機具,為舊貨物稅條例第11條第1項第6款所稱電唱機:「凡用電力播放唱片或錄音帶等之音響機具均屬之」即可適用新法,免徵貨物稅。相對地,依據現行貨物稅條例第11條第1項第4款規定:「音響組合:分離式音響組件,包括唱盤、調諧器、收音擴大器、錄音座、擴大器、揚聲器等及其組合體均屬之,從價徵收百分之十。」若該進口唱盤被認定為分離式音響組件或組合體,應依法從價課徵10%貨物稅。

基隆關提醒,若進口人短報或漏報貨物稅,依據貨物稅條例第32條第10款規定原應處以罰鍰;但若進口人申報時檢附相關文件(如發票、裝箱單)並無錯誤,且是主動向海關申報以文件審核或貨物查驗通關方式進口,依據稅務違章案件減免處罰標準第11條第2項規定,免予處罰。但若不符上述減免處罰條件,海關仍須依法裁罰,請進口人務必審慎。

基隆關呼籲,鑒於進口貨物態樣種類繁多,是否應課徵貨物稅有疑義者,可於貨物進口前檢附原廠型錄及說明書等資料,逕向進口地海關申請「預先審核貨物稅徵免」,申請書下載及預先審核貨物稅徵免案例,可至財政部稅務入口網首頁>稅務資訊>預先審核貨物稅徵免專區查詢。

聯絡人:八里分關 卓先生     電話:(02)86305427 分機110
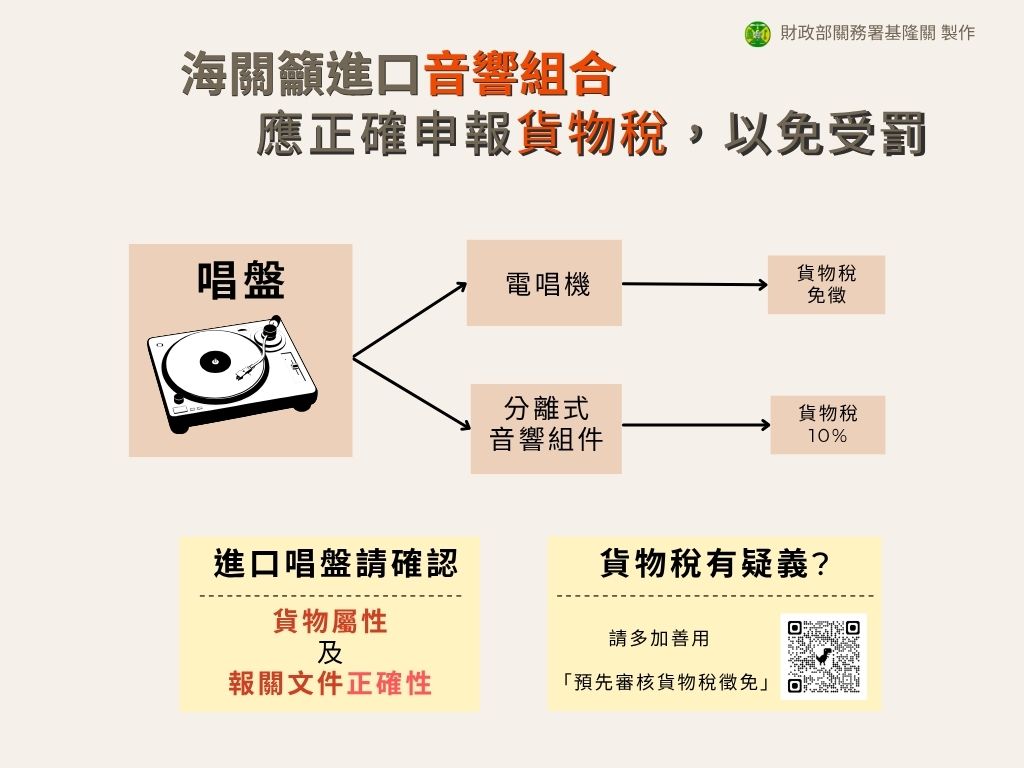
海關籲進口音響組合,應正確申報貨物稅,以免受罰

資料來源: 財政部關務署基隆關

好消息!輸美國貨品原產地聲明書線上作業上線

財政部關務署表示,自115年7月1日起,出口人可使用工商憑證或自然人憑證(下稱憑證),透過關港貿單一窗口(下稱單一窗口)線上填報、簽署、產製並提交輸美國貨品原產地聲明書(下稱聲明書),無須再提供紙本,方便又快速,籲請業者善加利用。
關務署進一步表示,依據經濟部國際貿易署114年4月24日貿管理字第1140652188號公告及經濟部同年5月6日經貿字第11450200620號公告,輸往美國之我國產製貨品,輸出人應檢附聲明書。為便利出口業者,該署提供聲明書線上作業,自7月1日起開放C1(免審免驗)出口報單出口人使用憑證簽署完成聲明書提交,享受無紙化便利。程式路徑如下:單一窗口/通關服務/憑證通關服務/其他申辦/業者申辦/(MI54)輸美國貨品原產地聲明書線上作業。
關務署提醒,使用線上填報聲明書,可於確認送出前儲存及預覽聲明書內容,經確認無誤後完成送出,並可透過單一窗口免證查詢服務/出口通關流程/(GB309)出口報單通關流程查詢是否完成提交。前述系統操作說明及常見問答集均置於關務署首頁/資訊匯流/宣導活動/輪播資訊/海關防杜違規轉運資訊專區供廠商參閱;另倘有系統操作問題,亦得洽詢單一窗口客服中心,電話0800-299-889,將有專人提供協助與服務。

新聞稿聯絡人:楊科長(一般報單)、張科長(保稅報單)、袁科長(自貿報單)
聯絡電話:02-25505500分機2540、2751、2724

好消息!輸美國貨品原產地聲明書線上作業上線

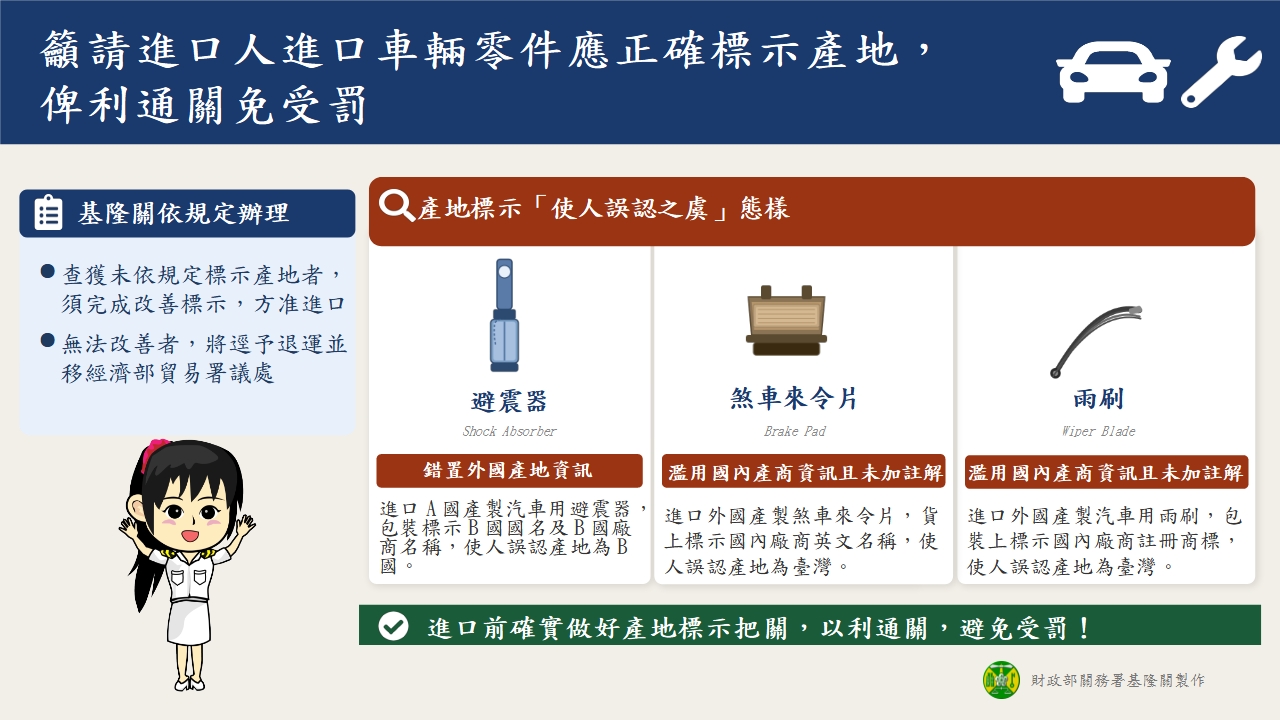
籲請進口人進口車輛零件應正確標示產地,俾利通關免受罰

基隆關表示,近期偶有廠商報運進口車輛零件,因外包裝或貨品本身文字與圖案,有使人誤認其真實產地之虞,導致貨物通關受阻,甚至遭移送經濟部國際貿易署裁處。為保障進口人權益,避免業者因不諳法規而徒增退運及罰鍰風險,海關特別提醒,事前釐清產地標示,以確保貨物通關順暢。

基隆關說明,依據貨品輸入管理辦法第11條規定,車輛零件目前並未列入經濟部公告強制標示產地項目中,易言之,進口人依法「可選擇不標示」產地。然而,一旦進口商選擇在貨品或包裝上標示產地,就必須受貿易法第17條第2款規範,不得有「標示不實」或「使人誤認產地之虞」的行為。若經海關查獲產地標示不實或有使人誤認之虞,依據「進口貨品產地標示不實案件處理原則」,進口人須先向海關申請,並花費額外勞力、時間「完成改善標示」後,方准予進口通關;若情況無法改善,該批貨物將被逕予退運。同時,依貿易法第28條規定,違章案件將移由主管機關經濟部貿易署進行後續裁處。

基隆關進一步說明,實務上近期查獲進口車輛零件標示產地有「使人誤認產地之虞」態樣如下:

1.錯置外國產地資訊:進口大陸產製車用避震器,包裝上卻標示德國國名及德國廠商名稱,使人誤認產地為德國。

2.濫用國內廠商資訊且未加註解:進口大陸產製車用煞車來令片或雨刷,貨品本體或外包裝僅印有國內廠商「英文名稱」或「註冊商標」,易使消費者產生該貨品為臺灣在地製造錯覺。依據「進口貨品產地標示不實案件處理原則」,若須標示國內廠商資訊,在未標示不實產地前提下,明確加註「進口商」、「代理商」或「經銷商」等類似文字;若未加註前述進口商等類似文字,則必須在國內廠商資訊或註冊商標的「同一面鄰近處」清楚標示正確產地,避免混淆貨品產地。

基隆關呼籲,預防勝於事後補救。進口業者確實做好產地標示把關,避免後續繁瑣產地標示改善或裁罰,以加速通關時效。

聯絡人:五堵分關郭先生       電話:(02)8648-6220 分機2711

籲請進口人進口車輛零件應正確標示產地,俾利通關免受罰

資料來源: 財政部關務署

115年7月1日以經標檢政字第11530009120號公告預告修正「應施檢驗電源供應設備類之二次鋰行動電源等商品之相關檢驗規定」

115年7月1日以經標檢政字第11530009120號公告預告修正「應施檢驗電源供應設備類之二次鋰行動電源等商品之相關檢驗規定」

進口貨物交易條件約定另支付權利金者,應列入完稅價格申報計稅

臺北關表示,115年1月至5月期間,經該關事後稽核查獲之異常案件計22件,預估補稅金額計新臺幣7,087萬4,813元,較去年同期增加了新臺幣5,845萬1,895元,其主要態樣為進口人漏未將其支付之權利金及報酬,計入進口貨物完稅價格,致須補繳稅款。該關後續將輔導被稽核進口人於貨物通關時,即應依權利金比值計算權利金後,一併申報於進口報單之應加費用欄位,正確申報完稅價格及營業稅稅基,以確保國家稅收。

該關進一步表示,按關稅法第29條第3項第3款規定,依交易條件由買方支付之權利金及報酬,應計入進口貨物完稅價格課稅。進口人因取得專利權、商標權及其他依法受保護之智慧財產權,而支付與進口貨物有關之價款,若未於貨物通關時一併申報計稅,經海關事後稽核查獲者,進口人除須負擔事後補稅相關作業之行政成本外,另基於風險管理,海關將視進口人之違規態樣,按廠商等級、完稅價格及補稅額度進行注檢管控。

該關呼籲,進口人如對權利金是否應加計於進口貨物完稅價格有所疑義,可洽各進口地海關,或依關稅法第36條之1規定,於貨物進口前,檢附買賣合約書、商業發票、信用狀、付款證明或其他必要文件,向財政部關務署申請預先審核,以降低徵納雙方對進口貨物估價爭議,申請書表可至該署網站(https://web.customs.gov.tw/,路徑:資訊匯流/資料下載/書表下載/進口貨物估價預先審核申請書)下載。

業務承辦單位:機動稽核組;聯絡電話:03-3834265分機4960
新聞聯絡人:陳蔓琳;聯絡電話:03-3982901;手機:0978-667109


資料來源: 財政部關務署

遵期復運出口或申請延長復運出口期限,以維免徵關稅權益

基隆關表示,依據關稅法第52條規定,應徵關稅之貨樣、科學研究用品、試驗用品、展覽物品、安裝修理機器必需的儀器、工具等特定物品,在進口翌日起6個月內或於財政部核定的日期前,原貨復運出口者,免徵關稅。若業者因事實需要無法於期限內復運出口,務必於「出口期限屆滿前」,申請延長復運出口期限,以免逾期遭到補徵關稅,影響自身權益。

基隆關說明,實務上偶有廠商因不熟悉法令,誤以為即使未遵循法定期限,只要貨物確實出口,事後補報仍可免徵關稅;或因一時疏忽,遲至原規定期限屆滿後才提出延長期限申請。由於此類展延申請,依法「不適用事後補辦」,一旦超過法定期限,海關將無法受理其申請,屆時依法將原本繳納的保證金抵繳進口關稅,影響權益甚大。

基隆關提醒,為提升便民服務並減少商民臨櫃奔波之苦,海關於「關港貿單一窗口」網站提供線上申請延長復運出口期限服務(線上申請路徑:關港貿單一窗口首頁/通關服務/免證申辦服務/一般進口/作業項目C012)。廠商無須臨櫃或郵寄方式送件,審核作業全程無紙化,省時兼省商民營運成本,該關鼓勵商民多加利用。

聯絡人:桃園分關呂小姐     電話:(03)355-8220 分機120

遵期復運出口或申請延長復運出口期限,以維免徵關稅權益

資料來源: 財政部關務署基隆關

公告廢止「螢光燈管用啟動器」及「螢光燈管燈座及啟動器座」等2項產品實施自願性產品驗證,並自即日生效。

公告廢止「螢光燈管用啟動器」及「螢光燈管燈座及啟動器座」等2項產品實施自願性產品驗證,並自即日生效。


開啟公告廢止「螢光燈管用啟動器」及「螢光燈管燈座及啟動器座」等2項產品實施自願性產品驗證,並自即日生效。.pdf檔
資料來源:經濟部

公告自115年7月1日起CCC8506.60.00.00-0「空氣–鋅原電池及原電池組」增列輸入規定代號「554」,並列入「海關協助查核輸入貨品表」。

經濟部國際貿易署 公告

發文日期:中華民國115年6月29日
發文字號:貿管理字第1157019329號
附件:如文

主旨:公告自115年7月1日起CCC8506.60.00.00-0「空氣–鋅原電池及原電池組」增列輸入規定代號「554」,並列入「海關協助查核輸入貨品表」。
依據:貨品輸入管理辦法第8條第1項及環境部資源循環署115年6月5日環循基字第1156112573號函。
公告事項:檢附貨品輸入規定變更明細表1份。


進口農產品請詳實申報影響價格資訊,以維自身權益

基隆關表示,進口農產品如因品質異常、規格或交易方式特殊,致實際交易價格低於一般行情,報關時請據實申報原因,以便海關查明事實,維護自身權益。

基隆關說明,近來有進口人提領進口水果後才主張實到貨物品質異常(例如:草莓凍傷、過熟發酵、發霉)、規格特殊(例如:特別小顆的蘋果),或因交易方式特殊(例如:賣方緊急請託進口人以優惠價格承接他人棄單)等情形,因報關時沒有據實申報上情,造成海關依正常交易模式,按一般貨物品質核估完稅價格。進口人事後申請復查,因無法舉證,海關仍維持原核估價格。

基隆關呼籲,進口農產品如有實際交易價格低於一般行情的特殊情形,請在進口報單「申請審驗方式」欄填報代碼「8」(表示申請文件審查),並於「其他申報事項」欄報明影響價格的資訊(例如:品質、規格或交易方式特殊等),且須檢附證明文件以利海關核估完稅價格。若進口人對申報事項仍有疑問,歡迎洽詢海關。

聯絡人:機動稽核組調查一課盧天齊     電話:(02)2550-5500 分機2681

進口農產品請詳實申報影響價格資訊,以維自身權益

資料來源: 財政部關務署基隆關

© Copyright - 高甲實業有限公司
- design by Morcept